Cập Nhật Ngành BĐS Khu Công Nghiệp: Dòng Vốn FDI Thúc Đẩy, Lợi Nhuận Tăng Tốc Năm 2027
Ngành BĐS KCN Việt Nam đang đón sóng FDI mạnh mẽ, hứa hẹn tăng trưởng lợi nhuận bứt phá trong năm 2027. Phân tích chi tiết về dòng vốn, giá thuê, và cơ hội đ...
Tổng Quan Ngành Bất Động Sản Khu Công Nghiệp: Tiềm Năng Tăng Trưởng Mạnh Mẽ
Ngành bất động sản khu công nghiệp (BĐS KCN) Việt Nam đang ở giai đoạn chuyển mình với nhiều yếu tố tích cực đan xen những thách thức ngắn hạn. Mặc dù lợi nhuận của các chủ đầu tư KCN có sự điều chỉnh trong nửa đầu năm 2026 do thay đổi phương pháp hạch toán và một số yếu tố chi phí, triển vọng dài hạn vẫn hết sức khả quan. Sự phục hồi mạnh mẽ của dòng vốn đầu tư trực tiếp nước ngoài (FDI), cùng với nhu cầu thuê đất tăng cao và sự cải thiện về cơ sở hạ tầng, đang tạo tiền đề vững chắc cho sự phát triển của ngành, đặc biệt là kỳ vọng vào sự tăng tốc lợi nhuận trong năm 2027.
Dòng Vốn FDI Mạnh Mẽ Tiếp Sức Cho BĐS KCN Việt Nam
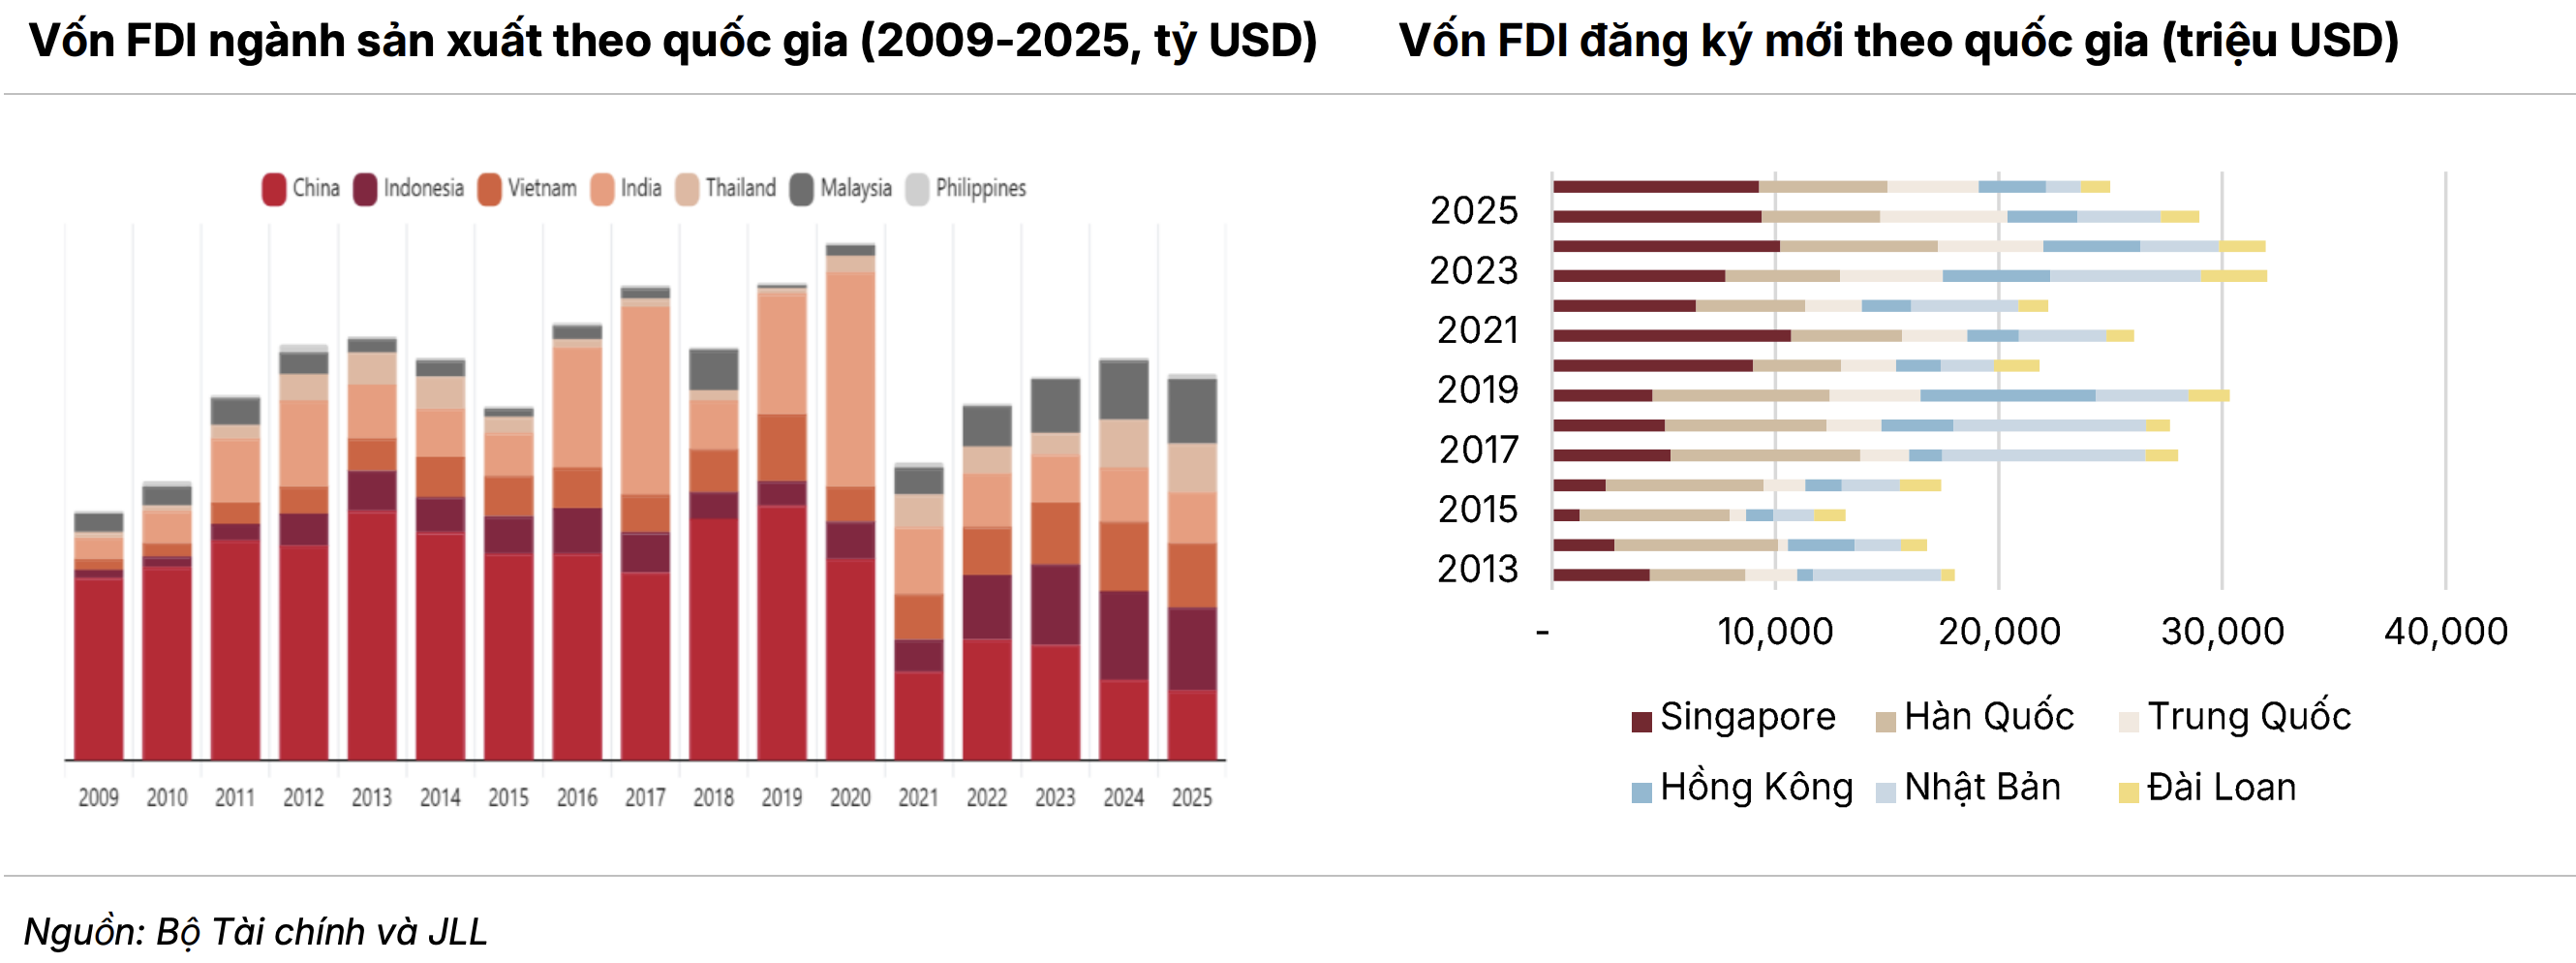
Trong 9 tháng đầu năm 2026 (9T2026), dòng vốn FDI vào Việt Nam tiếp tục duy trì đà tăng trưởng ấn tượng. Tổng vốn FDI đăng ký tăng mạnh 76,4% so với cùng kỳ, đạt 50,4 tỷ USD. Đặc biệt, vốn FDI giải ngân đã chạm mức 21,1 tỷ USD, ghi nhận mức cao nhất trong vòng 5 năm qua. Ngành sản xuất tiếp tục là thỏi nam châm thu hút FDI chính, chiếm 45,8% tổng vốn đăng ký mới, với 3.108 dự án được cấp phép.
Các quốc gia và vùng lãnh thổ như Singapore và Hàn Quốc vẫn là những nhà đầu tư hàng đầu, lần lượt đóng góp 31,7% và 19,5% tổng vốn đăng ký mới. Điều này khẳng định sức hấp dẫn của Việt Nam như một trung tâm sản xuất và mắt xích quan trọng trong chuỗi cung ứng toàn cầu, đặc biệt trong bối cảnh chiến lược “Trung Quốc+1” đang diễn ra mạnh mẽ.
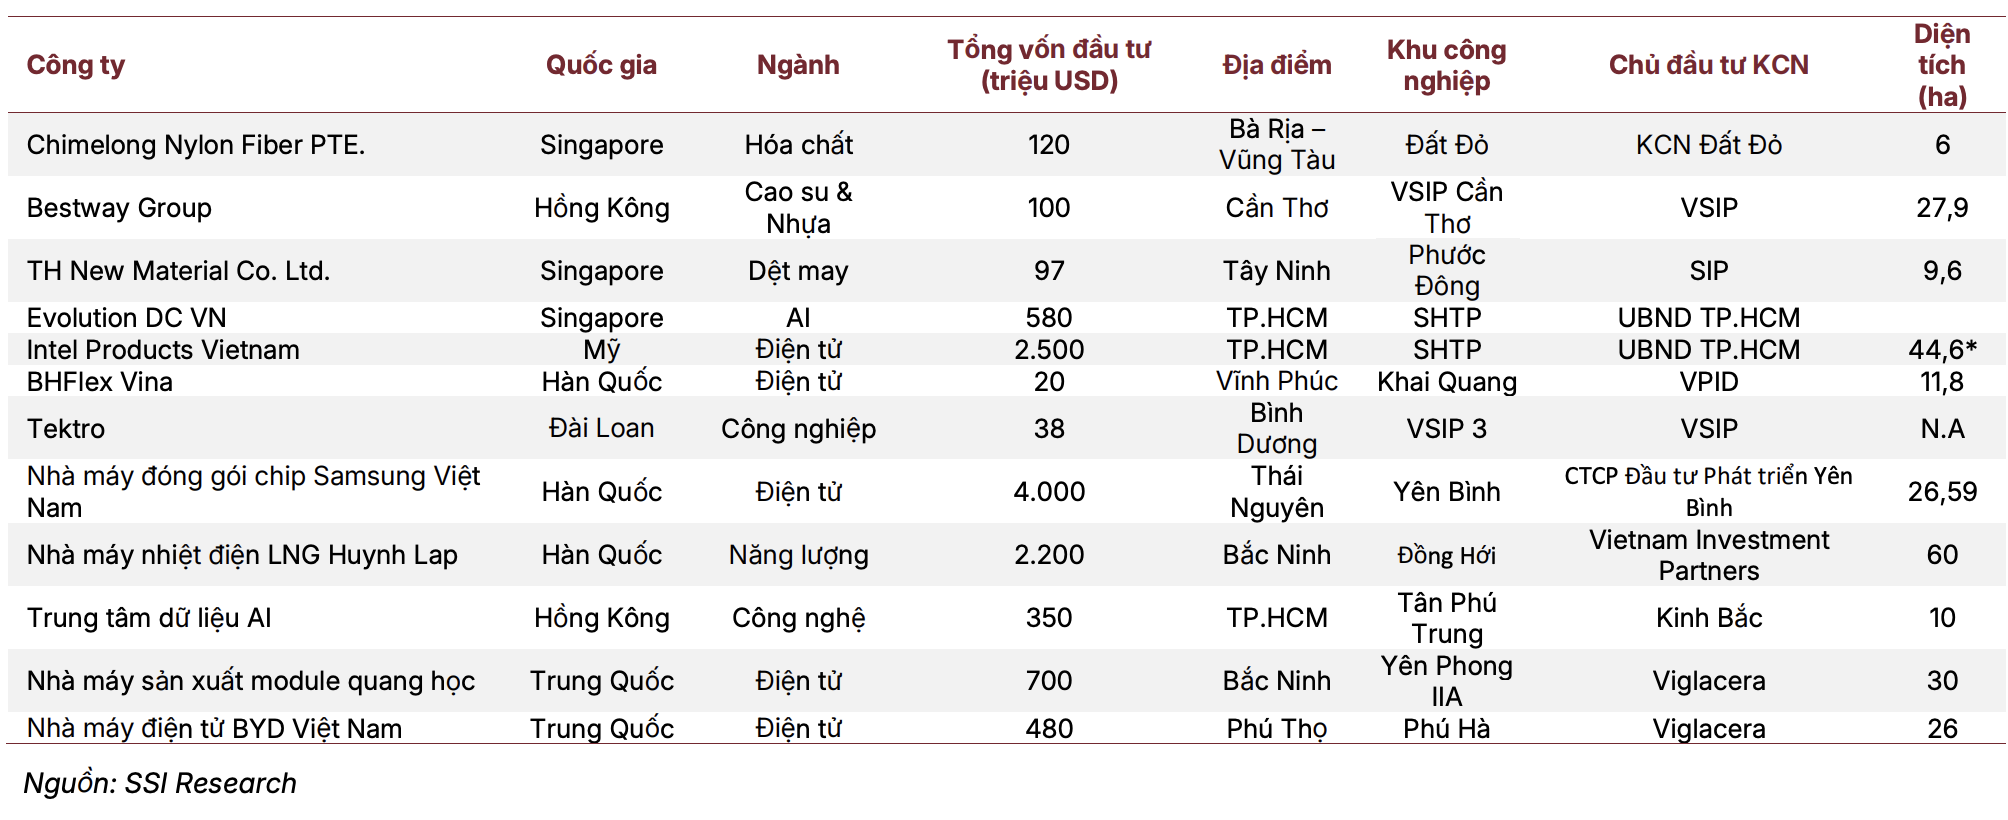
Nhiều dự án FDI quy mô lớn đã được triển khai tại Việt Nam trong 8T2026, bao gồm:
Dự án mở rộng của Samsung tại Thái Nguyên (5,2 tỷ USD).
Dự án điện LNG của Hàn Quốc tại Bắc Ninh (2,2 tỷ USD).
Nhà máy module quang học của Trung Quốc tại Bắc Ninh (700 triệu USD).
Nhà máy điện tử BYD tại Phú Thọ (480 triệu USD).
Trung tâm dữ liệu AI của Hồng Kông tại TP.HCM (350 triệu USD).
Diễn Biến Lợi Nhuận Các Doanh Nghiệp BĐS KCN 1H2026 và Triển Vọng 2027
Lợi Nhuận Suy Giảm Trong 1H2026: Phân Tích Nguyên Nhân
Trong nửa đầu năm 2026, doanh thu thuần và lợi nhuận ròng toàn ngành BĐS KCN đã ghi nhận mức giảm lần lượt là 20,2% và 40,0% so với cùng kỳ, đạt 38 nghìn tỷ đồng và 4 nghìn tỷ đồng. Sự sụt giảm này chủ yếu đến từ một số yếu tố chính:
Thay đổi phương pháp hạch toán: Nhiều doanh nghiệp chuyển sang ghi nhận doanh thu theo phương pháp phân bổ đều thay vì ghi nhận một lần khi bàn giao, làm chậm lại tốc độ ghi nhận doanh thu và lợi nhuận.
Ghi nhận diện tích thuê thấp hơn: Một số chủ đầu tư không ghi nhận các giao dịch bán đất quy mô lớn như các năm trước.
Chi phí lãi vay tăng: Gánh nặng chi phí lãi vay gia tăng cũng ảnh hưởng đến lợi nhuận của một số doanh nghiệp.
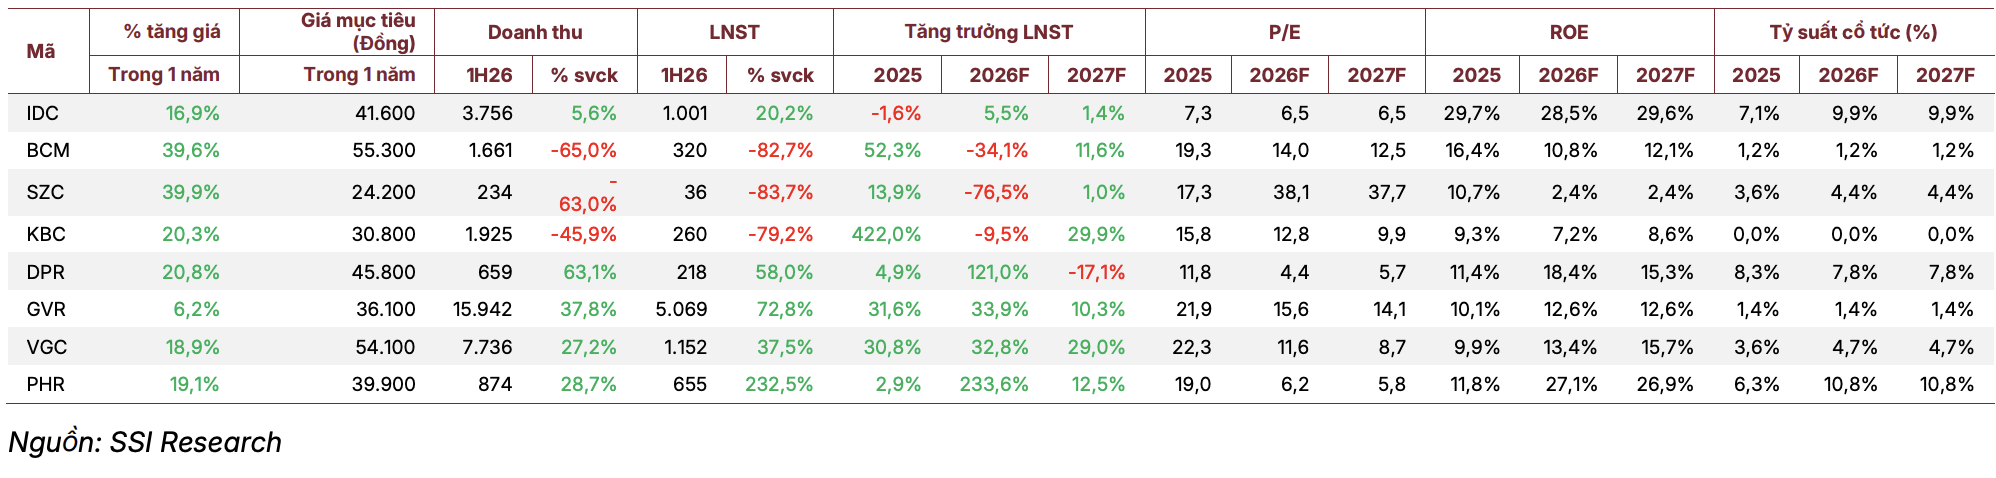
Các doanh nghiệp như BCM, KBC và D2D chịu ảnh hưởng mạnh, trong khi SZC và SNZ cũng đối mặt với thách thức từ việc chuyển đổi phương pháp hạch toán. Ngược lại, IDC và VGC vẫn ghi nhận tăng trưởng lợi nhuận nhờ lượng hấp thụ đất mạnh mẽ và nhu cầu vật liệu xây dựng phục hồi.
Hấp Thụ Đất và Giá Thuê: Đà Phục Hồi Rõ Nét
Nhu cầu thuê đất công nghiệp đã phục hồi mạnh mẽ trong quý 2 năm 2026, sau giai đoạn chững lại do những bất định liên quan đến thuế quan. Lượng hấp thụ ròng tại miền Bắc đạt khoảng 217 ha, mức cao nhất kể từ quý 1 năm 2024 (218 ha), tăng đáng kể so với 134 ha trong quý 1 năm 2026. Tại miền Nam, đà phục hồi cũng được duy trì với lượng hấp thụ ròng đạt 67 ha trong quý 2 năm 2026, tăng so với 57 ha trong quý 1 năm 2026 và 10 ha trong quý 2 năm 2025.
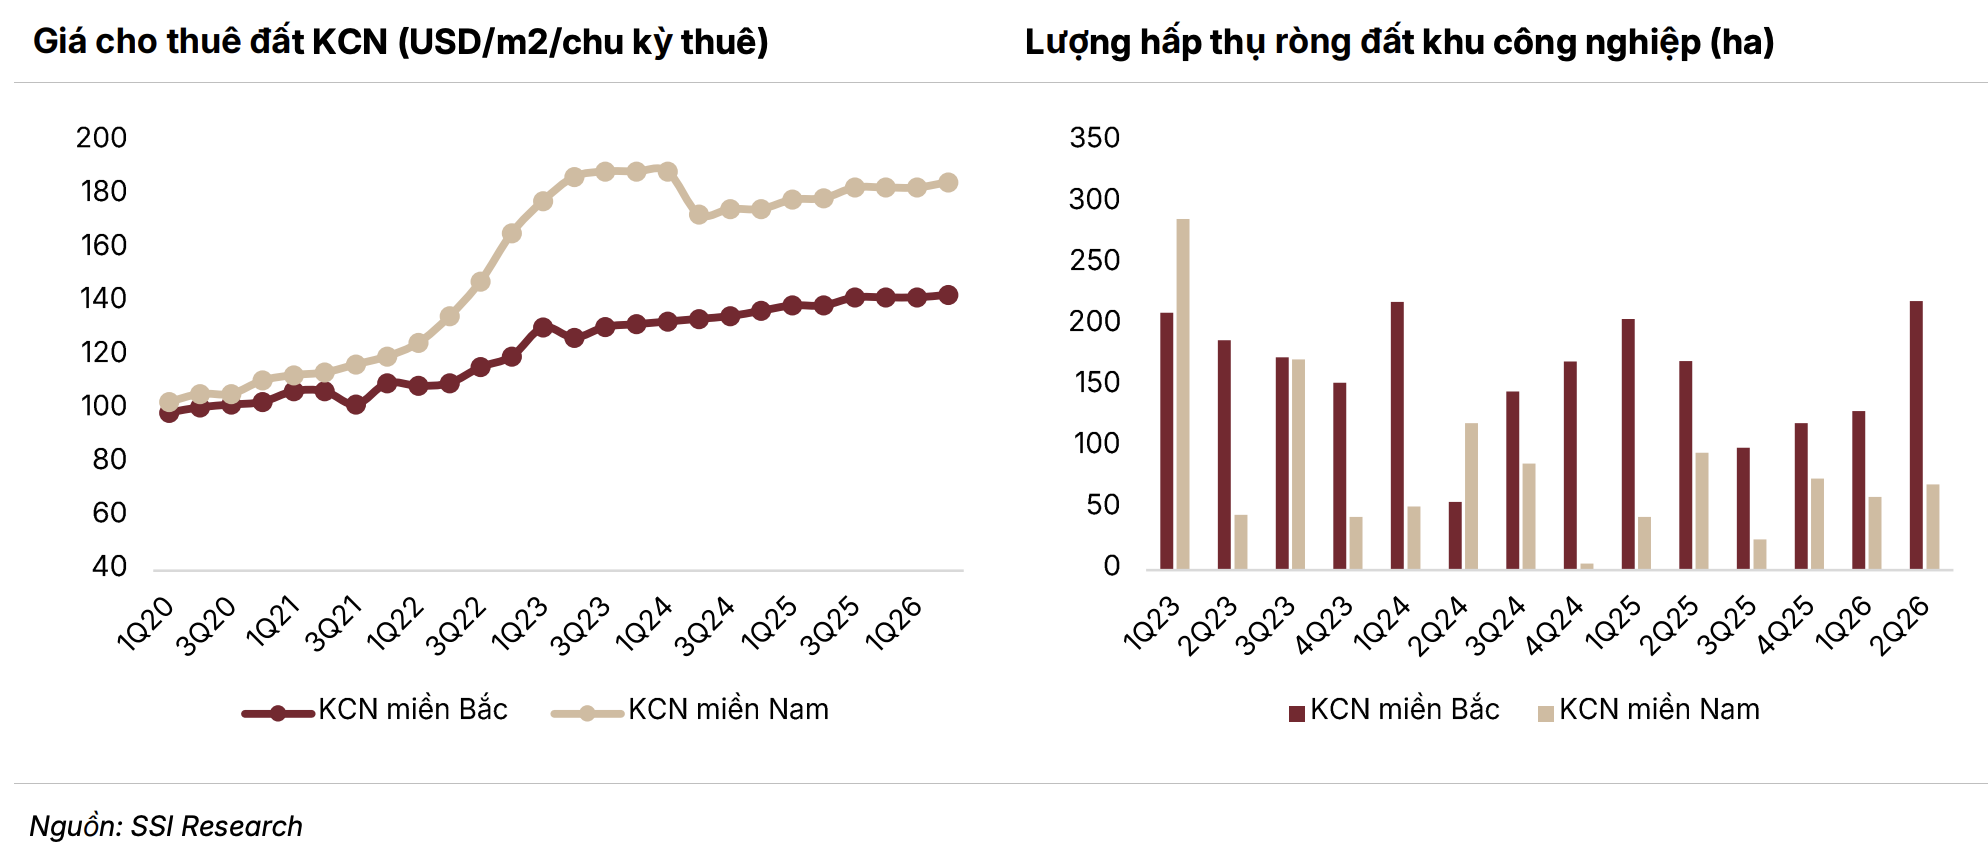
Giá chào thuê đất công nghiệp cũng tiếp tục xu hướng tăng nhẹ. Giá thuê trung bình tại miền Bắc đạt 143 USD/m²/chu kỳ thuê, tăng 2,9% so với cùng kỳ, trong khi miền Nam đạt 185 USD/m²/chu kỳ thuê, tăng 3,7% so với cùng kỳ.
Kỳ Vọng Tăng Tốc Lợi Nhuận và Nguồn Cung Mới Trong Năm 2027
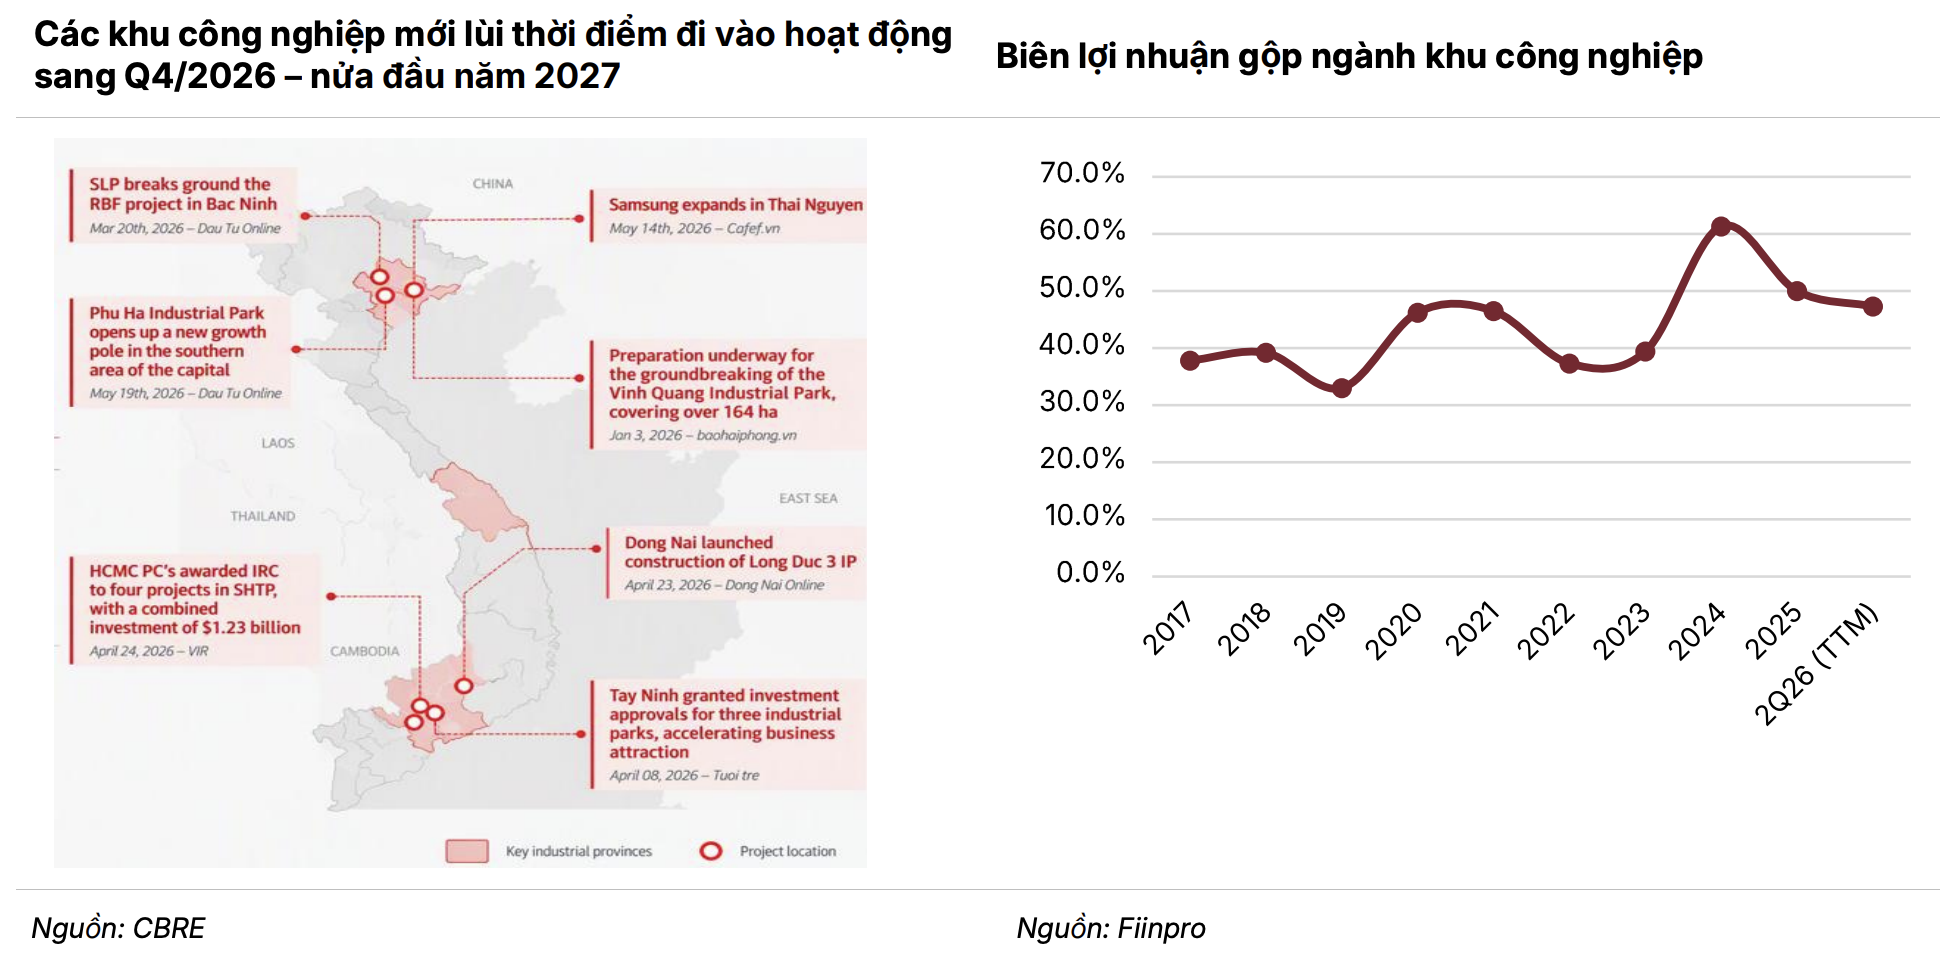
Nguồn cung khu công nghiệp mới dự kiến sẽ tăng tốc đáng kể trong quý 4 năm 2026 và năm 2027, với tổng cộng khoảng 1.347 ha đất công nghiệp mới, trong đó 664 ha tại miền Bắc và 683 ha tại miền Nam. Các khu vực như Bắc Ninh, Thái Nguyên, Hải Phòng, Hưng Yên (miền Bắc) và Đồng Nai, Bình Dương, Long An, Tây Ninh, Bà Rịa – Vũng Tàu (miền Nam) sẽ là tâm điểm của nguồn cung mới.
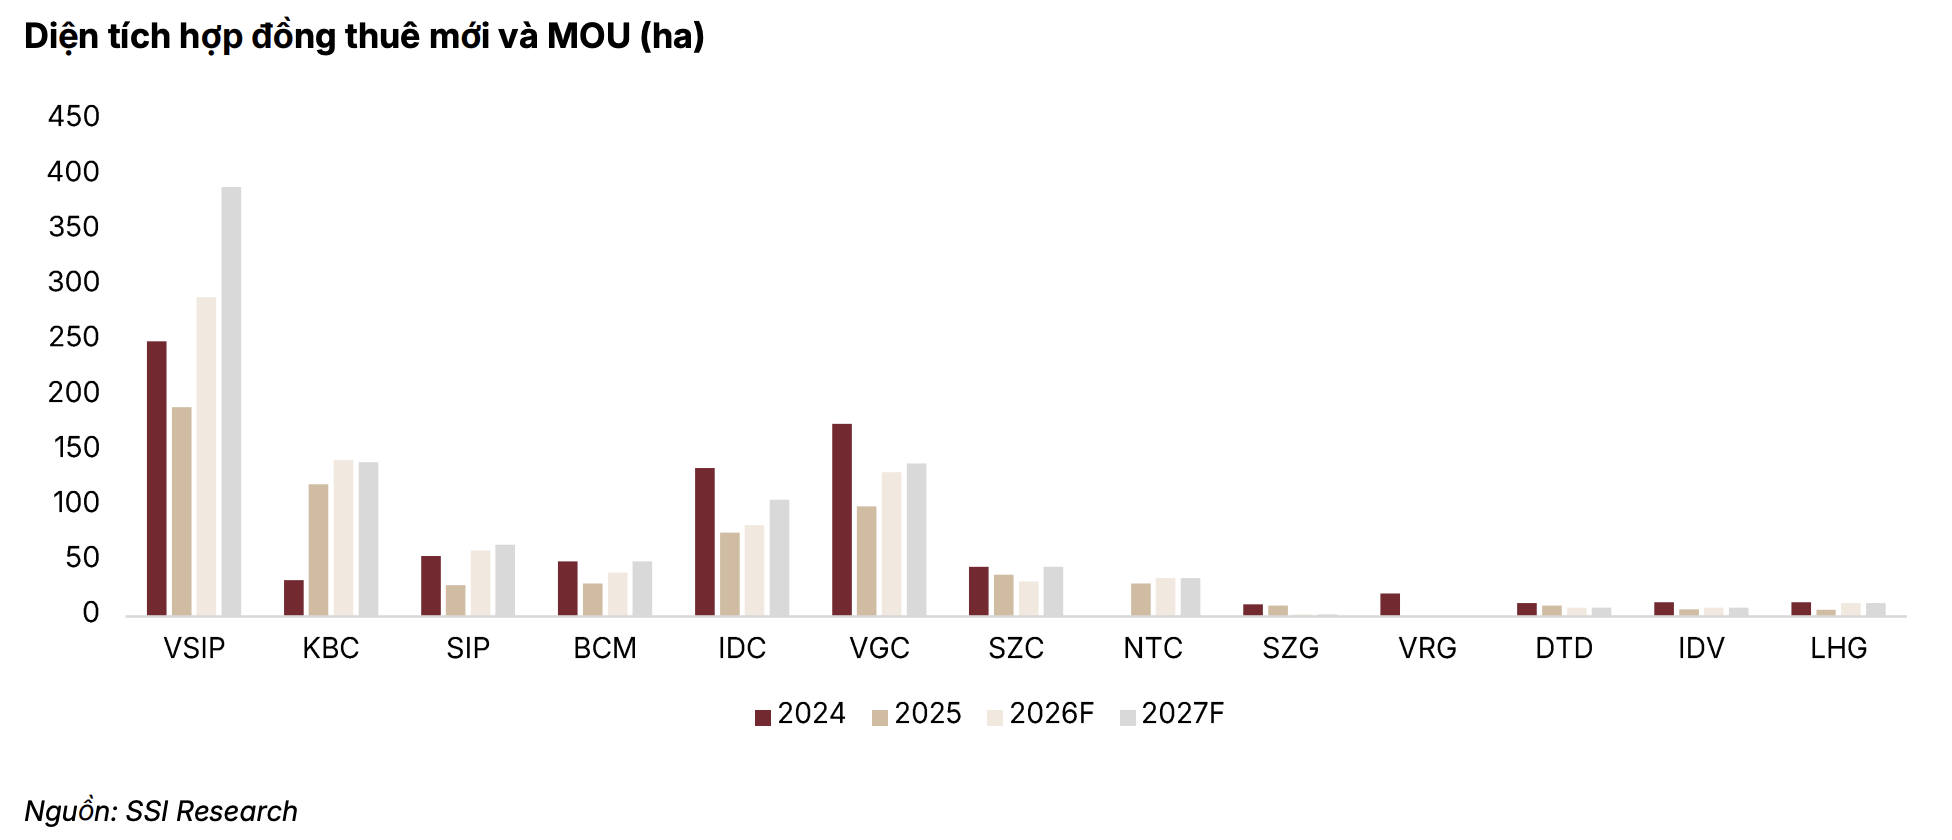
Chúng tôi dự báo diện tích hợp đồng thuê mới và các biên bản ghi nhớ (MOU) của các doanh nghiệp trong phạm vi nghiên cứu sẽ tăng 18,6% so với cùng kỳ trong năm 2027. Nhu cầu chính vẫn đến từ các khách thuê từ Trung Quốc, Đài Loan và Hồng Kông, tập trung vào các khu công nghiệp cấp 2, được hỗ trợ bởi hoạt động dịch chuyển và mở rộng sản xuất của các doanh nghiệp FDI.
Tuy nhiên, chi phí đầu tư dự kiến sẽ tiếp tục tăng trong năm 2027 do những khó khăn trong công tác đền bù, giải phóng mặt bằng và giá vật liệu xây dựng tăng (trung bình 20% so với cùng kỳ). Điều này có thể khiến biên lợi nhuận của các dự án KCN mới thu hẹp xuống còn 30-35%, thấp hơn đáng kể so với mức trên 50% tại các KCN hiện hữu. Các khu công nghiệp mới cũng có xu hướng lùi thời điểm đi vào hoạt động sang quý 4 năm 2026 hoặc nửa đầu năm 2027.
Tổng lợi nhuận ròng của các chủ đầu tư KCN và doanh nghiệp cao su có hoạt động chuyển đổi đất dự kiến đạt 22,3 nghìn tỷ đồng trong năm 2027, tăng 12,4% so với cùng kỳ. VGC được dự báo sẽ ghi nhận mức tăng trưởng lợi nhuận mạnh nhất (29% so với cùng kỳ), nhờ đóng góp từ các KCN mới như Sông Công II, Trấn Yên và các dự án hiện hữu. PHR và GVR cũng được kỳ vọng đạt lợi nhuận tăng trưởng tốt, nhờ thu nhập đền bù từ chuyển đổi đất cao su.
Triển Vọng Dài Hạn: Nền Tảng Vững Chắc Cho Sự Phát Triển Bền Vững
Về dài hạn, triển vọng nhu cầu thuê BĐS KCN vẫn được duy trì tích cực, dựa trên các yếu tố nền tảng vững chắc:
Cải thiện cơ sở hạ tầng: Các dự án trọng điểm như cao tốc Bắc – Nam, Long Thành – Dầu Giây, Biên Hòa – Vũng Tàu và các đường Vành đai 3/4 đang được hoàn thiện, giúp giảm đáng kể chi phí logistics và tăng cường kết nối.
Chính sách ưu đãi FDI mới: Nghị quyết số 10-NQ/TW của Bộ Chính trị và Luật Đầu tư sửa đổi đang hỗ trợ thu hút FDI thông qua việc cắt giảm thủ tục hành chính, ưu đãi nguồn vốn cho các KCN sinh thái và tăng cường phân cấp thẩm quyền cho chính quyền địa phương, đẩy nhanh tiến độ phê duyệt và phát triển KCN.
Rủi Ro Tiềm Ẩn Và Các Yếu Tố Cần Lưu Ý
Mặc dù dòng vốn FDI duy trì đà tăng tích cực, một số rủi ro vẫn hiện hữu. Việt Nam có thể chịu mức thuế nhập khẩu bổ sung theo Mục 301 của Mỹ là 12,5%, cao hơn mức 10% áp dụng với một số quốc gia trong khu vực như Bangladesh, Ấn Độ và Indonesia. Các biện pháp thương mại bổ sung này có thể ảnh hưởng đến kế hoạch mở rộng của các ngành thâm dụng lao động (dệt may, da giày, sản phẩm gỗ), qua đó làm suy giảm nhu cầu thuê từ các nhóm khách thuê này.
Luận Điểm Đầu Tư: Cơ Hội Từ Các Mã Cổ Phiếu Tiềm Năng
Dựa trên phân tích, chúng tôi ưa thích VGC và IDC nhờ định giá hấp dẫn và dòng tiền mạnh mẽ từ hoạt động kinh doanh, hỗ trợ khả năng chi trả cổ tức tiền mặt bền vững. Ngoài ra, chúng tôi cũng duy trì quan điểm tích cực đối với GVR, PHR và DPR, do thu nhập đền bù từ chuyển đổi đất cao su dự kiến sẽ tiếp tục là động lực tăng trưởng chủ yếu. Đặc biệt, PHR và DPR có tỷ suất cổ tức tiền mặt hấp dẫn ở mức 8-11%, mang lại cả triển vọng lợi nhuận rõ ràng và lợi tức hấp dẫn cho cổ đông.
Mọi thông tin chia sẻ dựa trên quan điểm cá nhân và dữ liệu thị trường tại thời điểm viết bài. Nhà đầu tư nên cân nhắc kỹ và tự chịu trách nhiệm về quyết định đầu tư của mình.
Để nhận danh mục tư vấn chi tiết và chiến lược đầu tư phù hợp với mục tiêu của bạn, hãy liên hệ ngay với Chứng Nào Tật Nấy qua Zalo để được hỗ trợ chuyên sâu từ Chuyên viên Tư vấn Đầu tư Chứng khoán tại SSI.
Bài viết mới nhất
VN-Index Kiểm Định Vùng Hỗ Trợ 1.700: Áp Lực Từ Khối Ngoại và Triển Vọng Thị Trường Chứng Khoán
Nhận Định Thị Trường Chứng Khoán 13/10: VN-Index Giằng Co, KBC Bứt Phá Lợi Nhuận